
Il trauma del fatturato bloccato
Ne ho incontrati decine di imprenditori così. Quello di cui ti parlo potrebbe essere chiunque: azienda meccanica di precisione, provincia del Nord Est, quattro milioni di fatturato. Stabili, da dieci anni. Non un euro in più, non un euro in meno.
Quando gli chiedi come va, sorride. “Siamo piccoli ma agili”, dice. È la frase che senti ripetere più spesso nei capannoni italiani, quasi un mantra di autodifesa. E in parte ha ragione: nessuna banca lo tiene sveglio la notte, nessun socio di minoranza gli complica le decisioni in consiglio, nessuna procedura lo rallenta. Decide lui, la mattina, prima del caffè.
Il problema è che quella stessa agilità, oggi, è anche la sua condanna. Perché non sta scegliendo di restare piccolo: ci è rimasto incastrato. E la differenza tra le due cose vale la sopravvivenza dell’azienda.
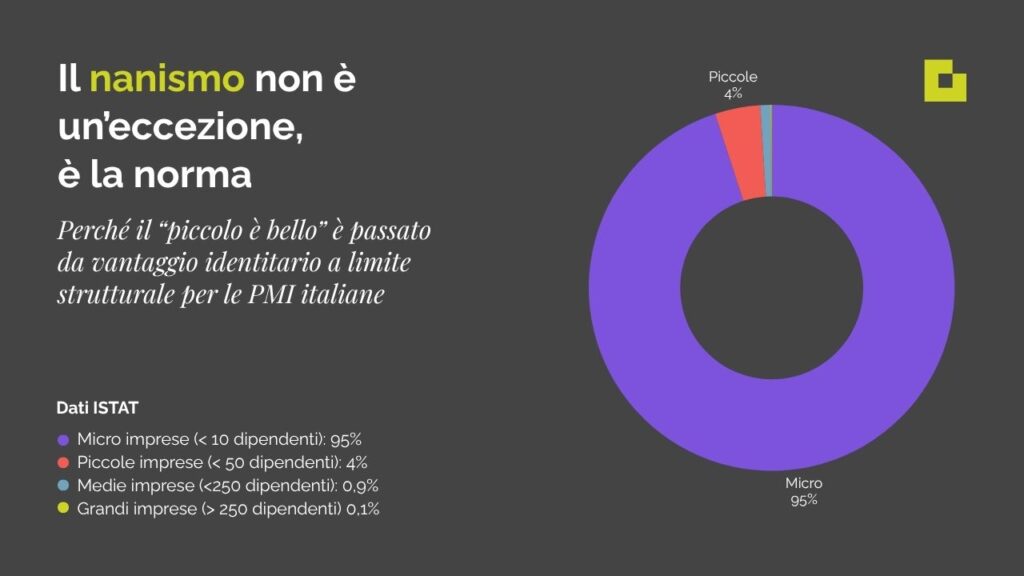
I numeri gli danno torto molto prima di me. Secondo l’Istat, la dimensione media di un’impresa italiana è di 3,9 addetti. Non è un errore di stampa: quasi quattro persone, titolare compreso. Oltre il 95% delle imprese italiane sono microimprese con meno di dieci dipendenti.
Il nostro imprenditore da quattro milioni, con una ventina di dipendenti, è già un’eccezione statistica, eppure si sente ancora “piccolo”. E infatti, per le soglie europee aggiornate al 2024, lo è: rientra comodamente nella categoria “piccola impresa”, sotto i 10 milioni di ricavi.
Il punto non è la taglia. È che ci sta dentro da dieci anni, fermo, mentre il mercato attorno a lui cambia forma.
Questo è il trauma silenzioso di tante PMI italiane: non il fallimento, che si vede e si racconta, ma lo stallo, che non si vede e non si racconta mai abbastanza. Un’azienda che non cresce sta solo aspettando il colpo che prima o poi arriva sotto forma di un cliente che consolida i fornitori o un concorrente tedesco che compra il distributore comune o peggio una crisi di liquidità che un’azienda più strutturata avrebbe assorbito senza fatica.
Il mito del piccolo agile ha retto per una generazione. Ora è arrivato il conto.
Perché le micro imprese italiane non riescono a crescere
Torniamo al nostro imprenditore da quattro milioni. Chiedigli perché non cresce e la risposta arriva sempre uguale: “Servirebbe capitale, e le banche non aiutano.” È la scusa più comoda del mondo industriale italiano. Ed è anche, nella maggior parte dei casi, falsa.
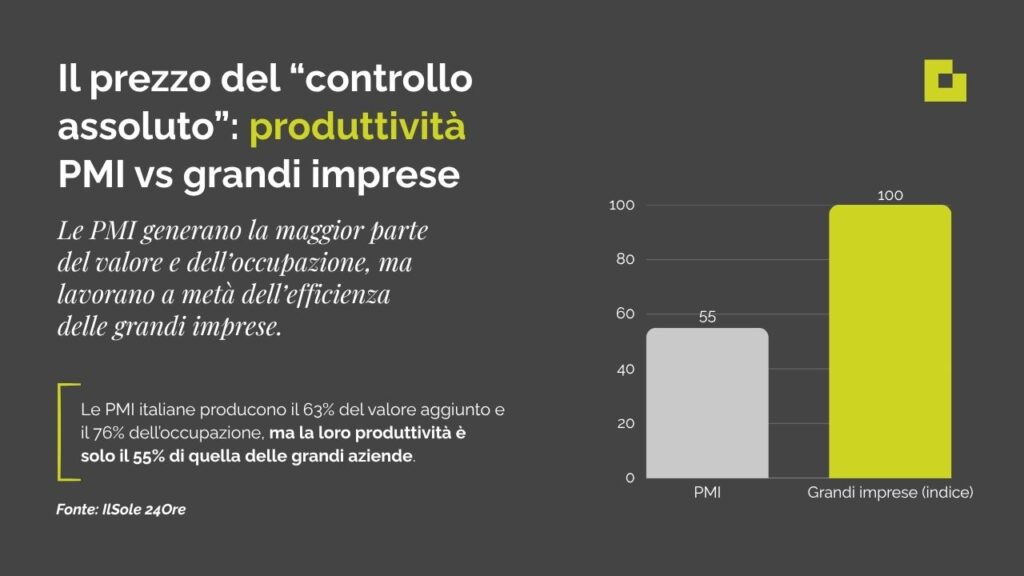
I numeri raccontano un’altra storia. Le PMI italiane contribuiscono al 63% del valore aggiunto nazionale e al 76% dell’occupazione, ben oltre la media delle economie avanzate, ferma rispettivamente al 54% e al 66%. Non è un sistema povero di opportunità: è un sistema che concentra un peso economico enorme su imprese che, mediamente, producono solo il 55% della produttività delle grandi aziende, contro una media del 60% negli altri Paesi avanzati.
McKinsey ha calcolato che, se le PMI italiane raggiungessero la produttività dei campioni internazionali di settore, il Pil crescerebbe del 6,4%. Un punto e mezzo di crescita lasciato ogni anno sul tavolo, per scelta.
Perché il vero freno non è la cassa. È il controllo.
Ci sono imprenditori che rifiutano un’iniezione di capitale non per timore del debito, ma per timore di dover rendere conto a qualcuno. Ci sono aziende con margini solidi che non assumono un direttore commerciale strutturato perché “tanto i clienti li porto io da vent’anni”.
La proprietà, in molte PMI italiane, non è uno strumento di governo dell’azienda: è un’estensione dell’identità personale del titolare. E mettere in discussione un’estensione di se stesso è vissuto come una minaccia.
È il bisogno di controllo assoluto: preferire un’azienda piccola ma totalmente propria a un’azienda grande ma condivisa. Un manager esterno che entra in cda, un socio che pretende voce in capitolo, persino un consulente troppo bravo, vengono percepiti come corpi estranei da tenere a distanza. Anche quando sarebbero esattamente ciò che serve per fare il salto dimensionale.
Il paradosso è che questa stessa rigidità, presentata per decenni come il carattere distintivo del “genio italiano”, oggi è il motivo per cui tanto valore resta bloccato in azienda invece di trasformarsi in crescita. Non manca il capitale. Manca la disponibilità a condividere il comando.
Come funziona un’operazione di M&A tra PMI
Quando si parla di M&A tra PMI non si parla di fondi di private equity che entrano con logiche finanziarie, ma di qualcosa di molto più terra terra: acquisizioni di filiera, oppure fusioni tra pari, cioè due aziende della stessa dimensione che uniscono le forze perché da sole non arrivano più al prossimo cliente.
E succede più spesso di quanto si pensi. Nel 2024 le PMI italiane hanno concluso 48 operazioni di M&A verso l’estero, in crescita del 40% rispetto alle 34 dell’anno precedente, con il settore dei macchinari (macchine utensili, meccanica di precisione) a fare da traino.
Le destinazioni preferite sono Spagna e Regno Unito, con otto operazioni ciascuno, seguite da Francia e Germania; gli Stati Uniti restano il primo mercato extra UE. Non è più un fenomeno riservato ai grandi gruppi: KPMG e Industria Italiana lo descrivono ormai come lo strumento più efficace per creare valore, aumentare la scala e ridurre il nanismo industriale, sempre più utilizzato anche da imprese di media e piccola dimensione.
Il capitale, insomma, si trova. Le controparti pure. Il problema arriva dopo la firma.
Perché comprare un’azienda – o fondersi con un’altra – è un esercizio finanziario semplice. Farla funzionare insieme è un esercizio umano complicatissimo. Due titolari abituati a decidere da soli, messi improvvisamente allo stesso tavolo, non producono automaticamente sinergie: producono attrito. Chi guida le vendite? Chi tiene la cassa? Chi risponde ai clienti storici quando l’azienda cambia nome sulla fattura? Sono domande che nessuna due diligence finanziaria mette a bilancio, ma che decidono se l’operazione crea valore o lo distrugge in un anno.
La regola, allora, è semplice da enunciare e difficile da applicare: prima si concorda chi comanda, poi si firma. Un’operazione di M&A tra PMI che parte senza una governance chiara dei ruoli rischia di essere un divorzio rimandato di qualche mese.
Quali sono i rischi dei contratti di rete e delle partnership strategiche
C’è una terza via, tra il restare fermi e il fondersi con qualcun altro: fare rete. Sulla carta è la soluzione più comoda: nessuno perde l’indipendenza, nessuno deve sedersi allo stesso tavolo del cognato del socio, e si cresce “insieme” senza davvero cedere nulla. Per questo piace tanto agli imprenditori italiani. Ed è anche per questo che, il più delle volte, non funziona.
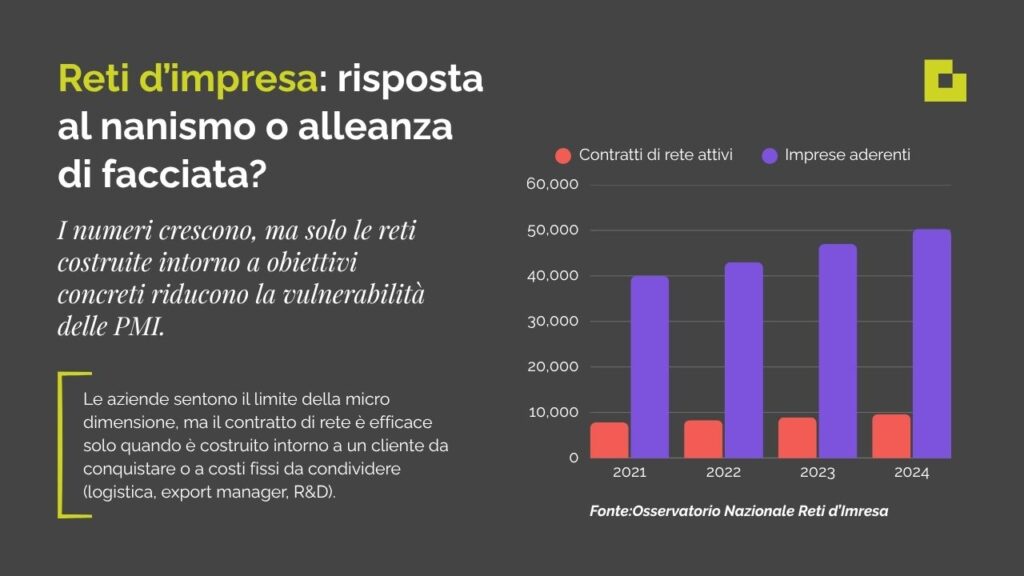
I numeri dicono che il fenomeno è tutt’altro che marginale. Secondo l’Osservatorio Nazionale Reti d’Impresa (ONRI), a fine 2024 in Italia risultavano attivi 9.630 contratti di rete, l’8,1% in più rispetto all’anno precedente, con 50.298 imprese coinvolte, in crescita del 6,5%. Tra il 2021 e la prima metà del 2024 le reti sono aumentate di circa 2.000 unità, il 20% in più, con una media di poco più di 5 imprese per rete. È lo strumento che la politica industriale italiana propone da anni come risposta al nanismo e per certi versi l’unica risposta strutturata che esista, visto che oltre il 95% del tessuto produttivo resta fatto di microimprese.
Il problema è che una rete che mette insieme cinque piccole imprese resta, nella sostanza, una rete di cinque piccole imprese. Non basta firmare un contratto per diventare grandi. E la maggior parte delle reti è destinata a sciogliersi o, peggio, sopravvive solo sulla carta, perché è nata attorno a un’idea vaga di “collaborazione”, non attorno a un obiettivo economico misurabile.
La differenza tra una rete che funziona e una che è solo tempo perso sta in una domanda molto pratica: che cosa dividiamo davvero? Se la risposta è un cliente comune da conquistare insieme, per esempio un grande gruppo che nessuno dei singoli riuscirebbe a servire da solo, la rete ha senso. Se la risposta è un costo fisso da spalmare su più imprese (un magazzino condiviso, una piattaforma logistica, un export manager che nessuno potrebbe permettersi da solo) la rete ha ancora senso. Se invece la risposta è “facciamo squadra” senza altro dettaglio, quella rete è già morta, semplicemente non lo sa ancora.
Prima di firmare un contratto di rete, quindi, la domanda da farsi non è “con chi mi alleo”, ma “che cosa, esattamente, questa alleanza mi fa risparmiare o vincere che da solo non avrei“. Se non c’è una risposta precisa, meglio restare soli: costa meno.
Diventare grandi non è prestigio, è sopravvivenza
Torniamo, un’ultima volta, al nostro imprenditore da quattro milioni. Non gli sto dicendo di vendere l’azienda, di fondersi col primo concorrente che incontra o di firmare una rete tanto per firmarla. Gli sto dicendo una cosa più semplice e più scomoda: restare fermi non è una strategia, è un rischio che non ha ancora presentato il conto.
I dati sull’export lo confermano senza troppi giri di parole. Come evidenziato dalla ricerca “Obiettivo Sparkling: Pmi e filiere italiane a prova di futuro” di Sace-Teha, le PMI italiane esportatrici (circa 55.000 su 200.000) muovono insieme oltre 1.400 miliardi di euro, con un terzo del fatturato realizzato all’estero e una quota pari al 45% dell’export nazionale, molto più alta di quella tedesca, francese o spagnola.
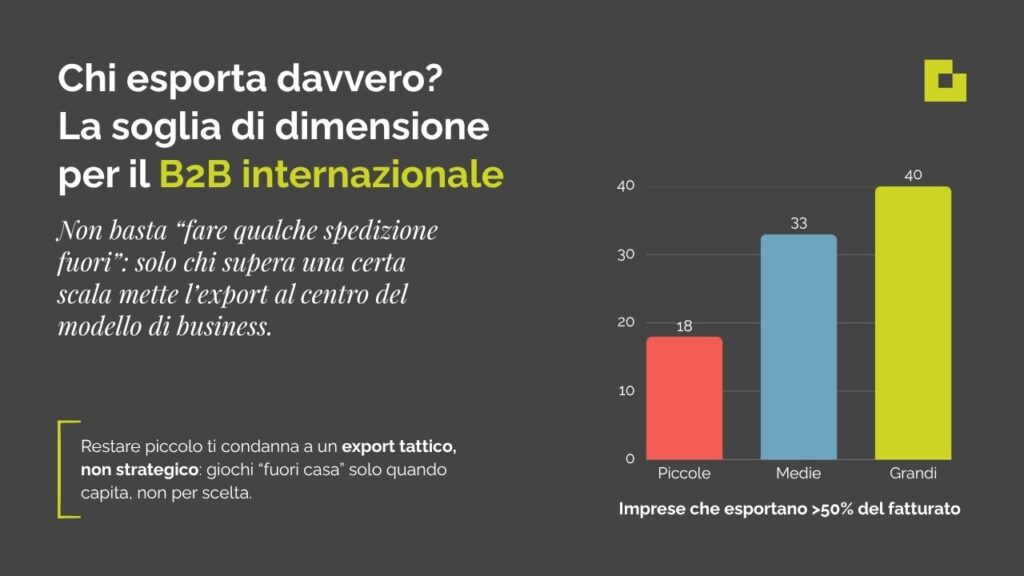
Ma dentro questo numero si nasconde una gerarchia netta: solo il 18% delle piccole imprese esporta più della metà del proprio fatturato, contro quasi il 33% delle medie e quasi il 40% delle grandi. E non è un dettaglio da statistici: le imprese con una quota export più alta hanno anche una redditività più elevata. Restare piccoli, insomma, non limita solo l’accesso ai mercati ma anche direttamente quanto si guadagna.
Ecco perché diventare grandi è una polizza assicurativa. Un’azienda strutturata assorbe la perdita di un cliente importante; una piccola impresa da quattro milioni rischia di chiudere per lo stesso motivo. Un’azienda con una filiera consolidata regge un aumento dei costi delle materie prime; una impresa isolata lo scarica tutto sul margine, finché il margine non c’è più. Sul mercato B2B internazionale, la dimensione è l’unico cuscinetto tra un imprevisto e la chiusura.
Il “piccolo è bello” ha funzionato finché il mercato premiava la flessibilità artigianale. Oggi premia chi può permettersi di sbagliare senza sparire. E la differenza tra le due epoche non si colma restando fedeli a un mito, ma facendo esattamente quello che il nostro imprenditore da dieci anni rimanda: mettere in discussione il controllo assoluto, valutare un’operazione di M&A con la testa e non con l’ego, entrare in una rete solo se c’è davvero qualcosa da con-dividere.
Nessuna di queste strade è comoda. Ma restare fermi, ormai, è la meno comoda di tutte. Semplicemente, è l’unica di cui non ci si accorge finché non è troppo tardi.